
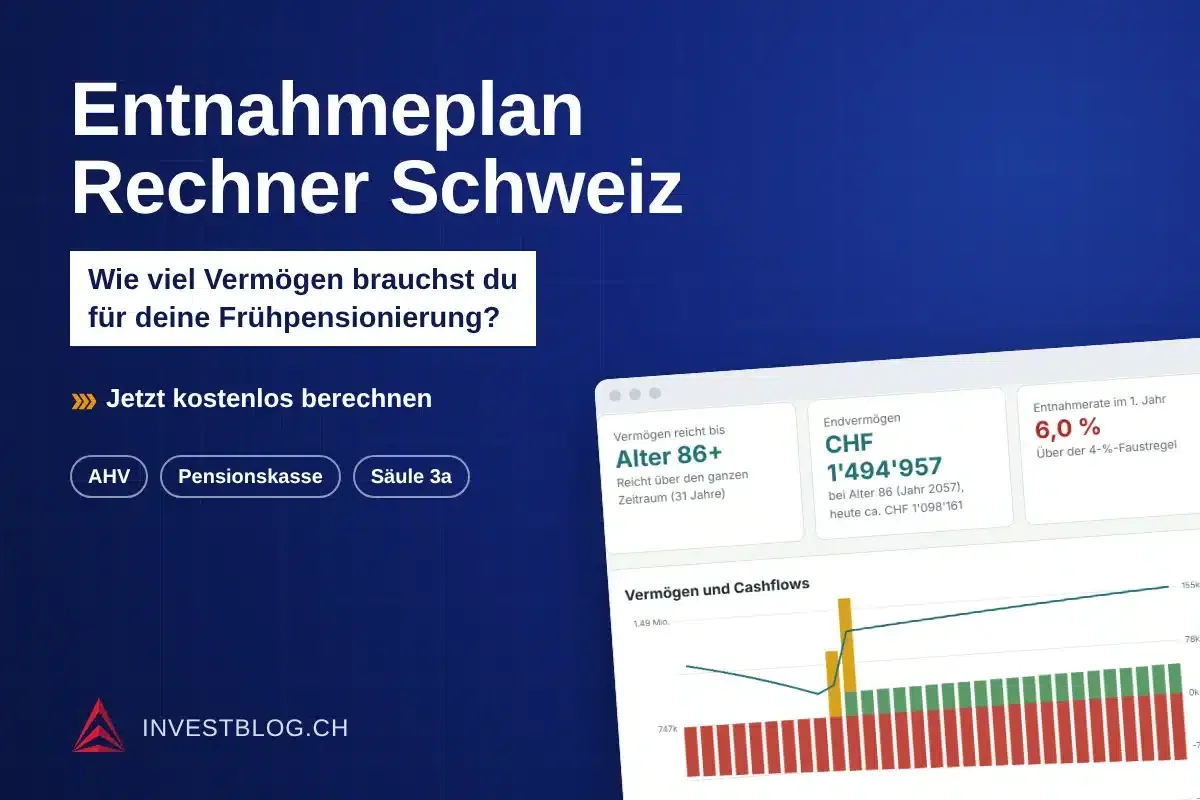
Entnahmeplan Rechner Schweiz: Wie viel Vermögen brauchst du?
Wie viel Vermögen benötige ich für die Frühpensionierung, damit ich von meinem Vermögen leben kann? Diese Frage stellen sich viele, die wissen möchten, wie lange sie noch arbeiten müssen, bis sie finanziell frei sind. Unser Entnahmeplan Rechner Schweiz hilft dir, die Antwort für deine Situation zu finden.
Finanziell frei bist du, sobald du von deinem Vermögen leben kannst, statt von deinem Lohn. Dein Geld liegt dabei nicht einfach auf dem Konto, sondern bleibt in ETFs und Aktien investiert und arbeitet weiter für dich. Bankrechner zeigen meist nur AHV und Pensionskasse. Unser Rechner bezieht auch dein investiertes Vermögen mit ein.
Wie viel Vermögen brauche ich für die Frühpensionierung?
Als Faustregel dient die 4-Prozent-Regel: Du multiplizierst deine jährlichen Ausgaben mit 25 und erhältst das Vermögen, das du in der Theorie brauchst. Bei Ausgaben von CHF 72’000 pro Jahr wären das CHF 1.8 Mio.
Die Regel stammt aus der amerikanischen Trinity-Studie und geht von einem Ruhestand von rund 30 Jahren aus. Wer mit 50 oder 55 aussteigt, plant eher 35 bis 40 Jahre und rechnet deshalb oft vorsichtiger mit 3 bis 3.5 Prozent. Dann steigt der Bedarf im Beispiel auf rund CHF 2.06 Mio.
Das Schweizer 3-Säulen-System hilft dir: Ab dem Referenzalter 65 zahlt die AHV eine Rente, die das nötige Vermögen deutlich senken kann. Aktuell liegt die Maximalrente bei CHF 2’520 pro Monat, und ab Dezember 2026 wird zusätzlich erstmals eine 13. Rente ausbezahlt. Dazu kommen je nach Situation Pensionskasse, Freizügigkeitskonto und Säule 3a. Weil diese Gelder zu unterschiedlichen Zeitpunkten und mit unterschiedlicher Besteuerung fliessen, lohnt sich ein Entnahmeplan statt einer Pauschalformel.
Wer früh aussteigt, zahlt weiter in die AHV ein. Als Nichterwerbstätige musst du bis zum Referenzalter AHV-Beiträge bezahlen, damit deine spätere Rente nicht gekürzt wird. Sie betragen mindestens CHF 530 und höchstens CHF 26’500 pro Jahr, je nach Vermögen (siehe AHV-Merkblatt 2.03). Bei Ehepaaren wird das gemeinsame Vermögen halbiert und jede Person zahlt auf ihre Hälfte. Ist dein Ehepartner noch erwerbstätig und zahlt mindestens CHF 1’060 Beiträge, bist du befreit.
Entnahmeplan Rechner Schweiz: So lange reicht dein Vermögen
Der Frühpensionierungsrechner erstellt deinen persönlichen Entnahmeplan: Er simuliert Jahr für Jahr, wie sich dein Vermögen entwickelt, wenn du Ausgaben und AHV-Beiträge bezahlst, Renten erhältst und Einmalauszahlungen aus Säule 3a und Freizügigkeit versteuerst. Du siehst sofort, bis zu welchem Alter dein Geld reicht.
Anleitung: So nutzt du den Entnahmeplan Rechner für die Frühpensionierung
- Person: Trage ein, in welchem Alter du aussteigen möchtest, und deine Lebenserwartung. Plane eher grosszügig, 90 ist kein unrealistischer Wert. Bei Ehepaaren begrenzt der Rechner die AHV-Renten automatisch auf das Ehepaar-Maximum von CHF 49’140 pro Jahr.
- Vermögen und Ausgaben: Gib das Vermögen ein, das du beim Ausstieg voraussichtlich hast, und deine jährlichen Ausgaben ab dann. Rechne Krankenkasse und Steuern mit ein. Die AHV-Beiträge für Nichterwerbstätige erfasst du in einem eigenen Feld.
- Rendite und Inflation: 4 % Rendite bei 1 % Inflation entsprechen rund 3 % realer Rendite. Teste auch tiefere Werte.
- Renten und AHV-Beiträge: Trage AHV und Pensionskasse mit dem Alter des Bezugs ein. Die AHV-Rente gibst du in Kaufkraft beim Ausstieg an, die PK-Rente wird nicht indexiert. Eine Schätzung findest du im Vorsorgeausweis deiner Pensionskasse und in der kostenlosen AHV-Rentenvorausberechnung. Bei den AHV-Beiträgen gibst du den Jahresbetrag und das Alter ein, bis zu dem du zahlst, in der Regel 65.
- Einmalauszahlungen: Erfasse Säule 3a und Freizügigkeitsguthaben mit Alter, Betrag und deinem Kapitalbezugssteuersatz. Mehrere 3a-Konten kannst du auf verschiedene Jahre staffeln, um die Progression zu senken.
- Stresstest: Aktiviere «Schlechte Börsenjahre». Fallen die ersten Jahre nach dem Ausstieg schlecht aus, wirkt das viel stärker. Genau das prüfst du hier.
So liest du das Resultat
Die erste Kennzahl zeigt, bis zu welchem Alter dein Vermögen reicht. Die zweite zeigt, was am Ende übrig bleibt, auch in Kaufkraft beim Ausstieg. Die dritte ist deine Entnahmerate im ersten Jahr: Liegt sie über 4 %, ist der Plan eng, und bei einem frühen Ausstieg gilt schon 3.5 % als ambitioniert. Rot markierte Zeilen in der Tabelle zeigen die Jahre, in denen das Geld ausgeht.
Reicht es nur knapp, helfen meist drei Hebel: später aussteigen, weniger ausgeben oder ein kleines Nebeneinkommen in den ersten Jahren.
Was der Rechner nicht abbildet
- Er rechnet mit einer konstanten Rendite. Echte Börsenjahre schwanken, auch der Stresstest bildet das nur grob ab.
- Vermögens- und Einkommenssteuern sind nicht enthalten und gehören in die Ausgaben.
- Ein AHV-Vorbezug kürzt die Rente lebenslang. Diese Kürzung musst du selbst einrechnen.
- Stirbt eine Person eines Ehepaars, ändert sich die AHV-Rente des Überlebenden. Auch das bildet der Rechner nicht ab.
- Gesundheits- und Pflegekosten im hohen Alter steigen oft schneller als die allgemeine Teuerung.
Fazit
Die 4-Prozent-Regel liefert eine erste Zahl. Erst ein Entnahmeplan zeigt aber, wie AHV, Pensionskasse und Säule 3a deine Frühpensionierung in der Schweiz wirklich beeinflussen. Spiel mit dem Rechner verschiedene Szenarien durch und prüfe, wie viel Puffer dein Plan hat.
Wichtig: Lass dein Vermögen weiterhin für dich arbeiten und lege es in Wertschriften an, damit es nicht so schnell abnimmt.
Häufige Fragen zur Frühpensionierung
Wie viel Vermögen brauche ich für eine Frühpensionierung in der Schweiz?
Als Faustregel brauchst du das 25-fache deiner jährlichen Ausgaben, bei einem sehr frühen Ausstieg eher das 28- bis 33-fache. Davon abziehen kannst du, was AHV und Pensionskasse später decken. Mit unserem Entnahmeplan Rechner siehst du, wie gross die Lücke bis zum Rentenalter wirklich ist.
Muss ich nach einer Frühpensionierung noch AHV-Beiträge bezahlen?
Ja. Wer vor dem Referenzalter aufhört zu arbeiten, zahlt als Nichterwerbstätige weiter AHV-Beiträge, je nach Vermögen zwischen CHF 530 und CHF 26’500 pro Jahr. Jedes fehlende Beitragsjahr kürzt deine AHV-Rente lebenslang um rund 1/44. Plane diese Beiträge deshalb fest in deinem Budget ein.
Kann ich die AHV-Rente früher beziehen?
Ja, die AHV-Rente kannst du ab 63 ganz oder teilweise vorbeziehen. Sie wird dann lebenslang gekürzt, aktuell um 6.8 % pro Vorbezugsjahr. Für Frauen der Übergangsjahrgänge 1961 bis 1969 gelten tiefere Sätze. Ein Vorbezug lohnt sich vor allem, wenn du dein Vermögen in den ersten Jahren schonen möchtest.
Was passiert mit meiner Pensionskasse bei einer Frühpensionierung?
Viele Pensionskassen erlauben eine Frühpensionierung ab 58. Du wählst dann zwischen lebenslanger Rente, Kapitalbezug oder einer Mischung, wobei die Rente wegen des früheren Bezugs tiefer ausfällt. Beim Kapitalbezug fällt eine einmalige Steuer an. Was bei dir gilt, steht im Reglement deiner Pensionskasse.
Was passiert mit meiner Pensionskasse, wenn ich vor 58 aufhöre zu arbeiten?
Hörst du vor dem frühesten Pensionierungsalter deiner Pensionskasse auf zu arbeiten, gilt das nicht als Pensionierung, sondern als Austritt. Dein Guthaben wird dann auf ein Freizügigkeitskonto bei einer Freizügigkeitsstiftung überwiesen. Eine Rente gibt es danach in der Regel nicht mehr, sondern nur noch eine Kapitalauszahlung.
Wann kann ich mein Freizügigkeitsguthaben beziehen?
Frühestens fünf Jahre vor dem AHV-Referenzalter, also für die meisten mit 60, spätestens mit dem Referenzalter. Bis dahin bleibt das Geld gesperrt, kann bei vielen Stiftungen aber in Wertschriften angelegt werden.
Tipp: Teile dein Guthaben auf zwei Freizügigkeitsstiftungen auf. Dann kannst du es gestaffelt in verschiedenen Jahren beziehen und sparst Kapitalbezugssteuern.